

Efter flera år av nedgång vänder utvecklingen för den svenska butikshandeln. Under 2025 ökade antalet kedjeanslutna butiker med 125, motsvarande 1 procent. Lågpriskedjorna fortsätter att expandera, samtidigt som dagligvaruhandeln genomgår en tydlig förändring av sina butiksformat.
För första gången på sju år växer det svenska beståndet av kedjeanslutna butiker. Vid utgången av 2025 fanns totalt 19 164 butiker, enligt HUI Researchs senaste kartläggning, framtagen på uppdrag av Handelsrådet.
Trots trendbrottet är det fortfarande långt kvar till tidigare nivåer. Sedan mätningarna inleddes 2017 har Sverige förlorat 1 550 kedjebutiker, motsvarande 7,5 procent av det dåvarande beståndet.
– Efter flera år av att butiksbeståndet har minskat är uppgången ett trendbrott. Samtidigt är det för tidigt att tala om en bred återhämtning. Tillväxten är koncentrerad till vissa delar av handeln, framför allt lågpriskoncept, medan andra butikstyper fortsatt minskar, säger Andreas Svensson, senior analytiker på HUI.
Lågprishandeln är en av de främsta drivkrafterna bakom förändringen. Sedan 2017 har antalet lågprisbutiker inom sällanköpshandeln ökat med 438, samtidigt som deras andel av butiksbeståndet vuxit från 13 till 18 procent.
Expansionen är särskilt tydlig bland kedjor med breda sortiment och inom bygghandeln. Även nordiska aktörer stärker sin närvaro på den svenska marknaden. Antalet danskägda lågprisbutiker har exempelvis stigit med 82 procent under perioden.
Den långsiktiga förskjutningen visar hur prisorienterade koncept tar allt större plats i det svenska handelslandskapet, trots att det samlade antalet kedjebutiker fortfarande ligger under 2017 års nivå.
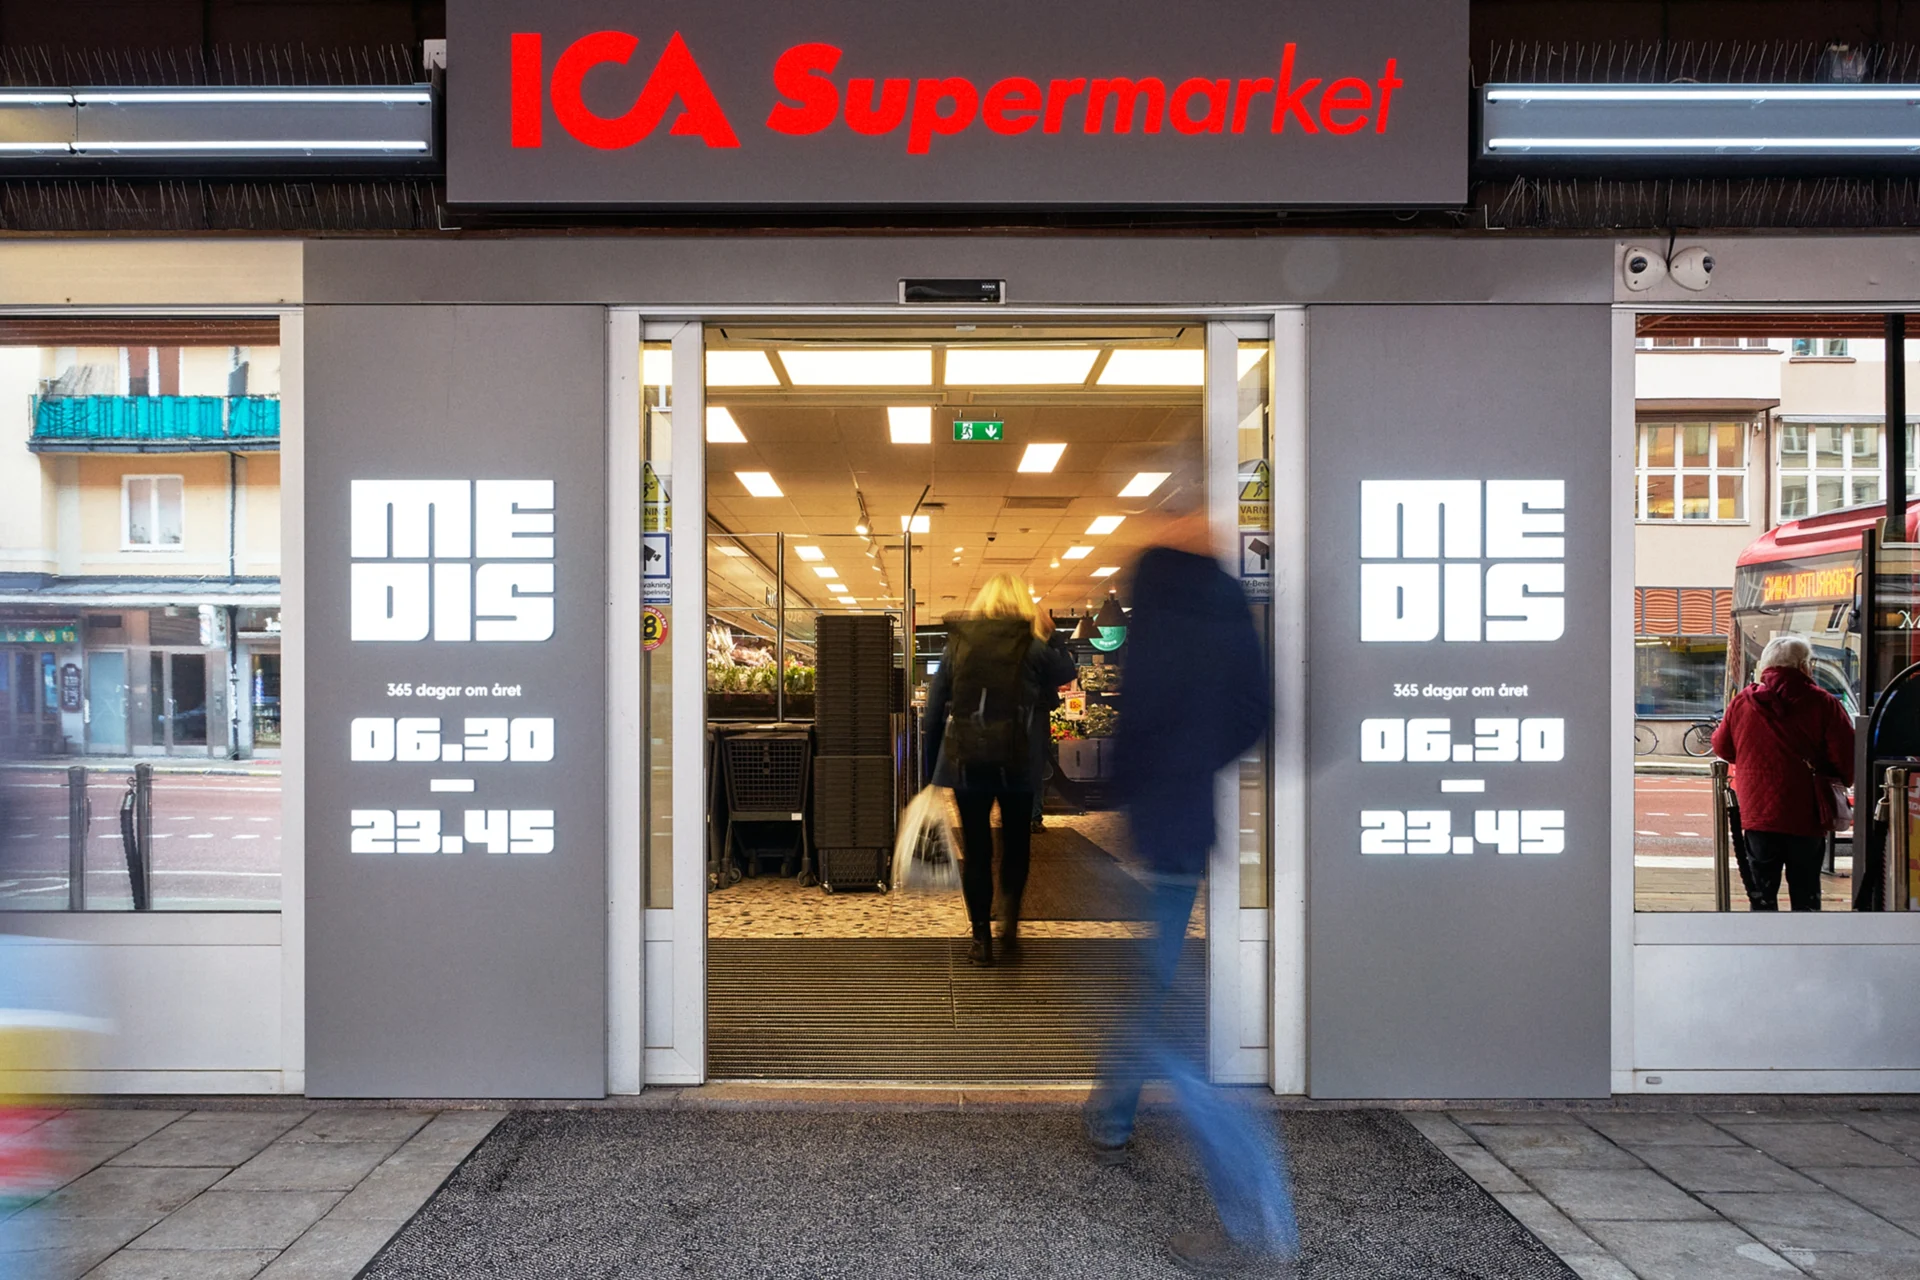
Inom dagligvaruhandeln är det totala antalet butiker relativt stabilt, men bakom siffrorna sker en omfördelning mellan olika koncept.
Lågprisbutiker, stormarknader och obemannade enheter blir fler, medan mellanstora format tappar mark. Det innebär att branschens struktur förändras även utan någon större ökning av det totala antalet försäljningsställen.
Utvecklingen pekar mot en mer varierad butiksstruktur där stora handelsplatser, prisfokuserade alternativ och mindre obemannade lösningar får ökad betydelse. För dagligvaruaktörerna innebär förändringen nya förutsättningar för etableringar och konkurrens.
Optikhandeln utmärker sig som en av endast fem branscher där antalet kedjeanslutna butiker har ökat sedan 2017. Under perioden har beståndet vuxit med 13 procent till totalt 854 försäljningsställen.
Flera faktorer kan bidra till fortsatt expansion. Ett växande behov av synhjälpmedel sammanfaller med att glasögon fått en allt tydligare roll som modeaccessoar.
Samtidigt öppnar teknikutvecklingen för nya affärsmöjligheter. Smarta glasögon och AI-baserade funktioner kan på sikt bredda både produktutbudet och kundernas användningsområden.
Årets uppgång bryter en långvarig negativ trend, men kartläggningen visar att återhämtningen inte omfattar hela handeln.
Framför allt är det lågpriskoncept och vissa specialiserade branscher som står för expansionen. Andra delar av marknaden fortsätter att minska, vilket understryker att den fysiska handeln fortfarande befinner sig i en strukturell omvandling.
Om ökningen under 2025 markerar början på en mer varaktig tillväxt återstår att se. Klart är att butikslandskapet förändras, både när det gäller vilka aktörer som expanderar och vilka format som får större utrymme.
Kartläggningen Sveriges butiker 2025 är den nionde i ordningen. Undersökningens samlade statistik finns tillgänglig via Handelsfakta.